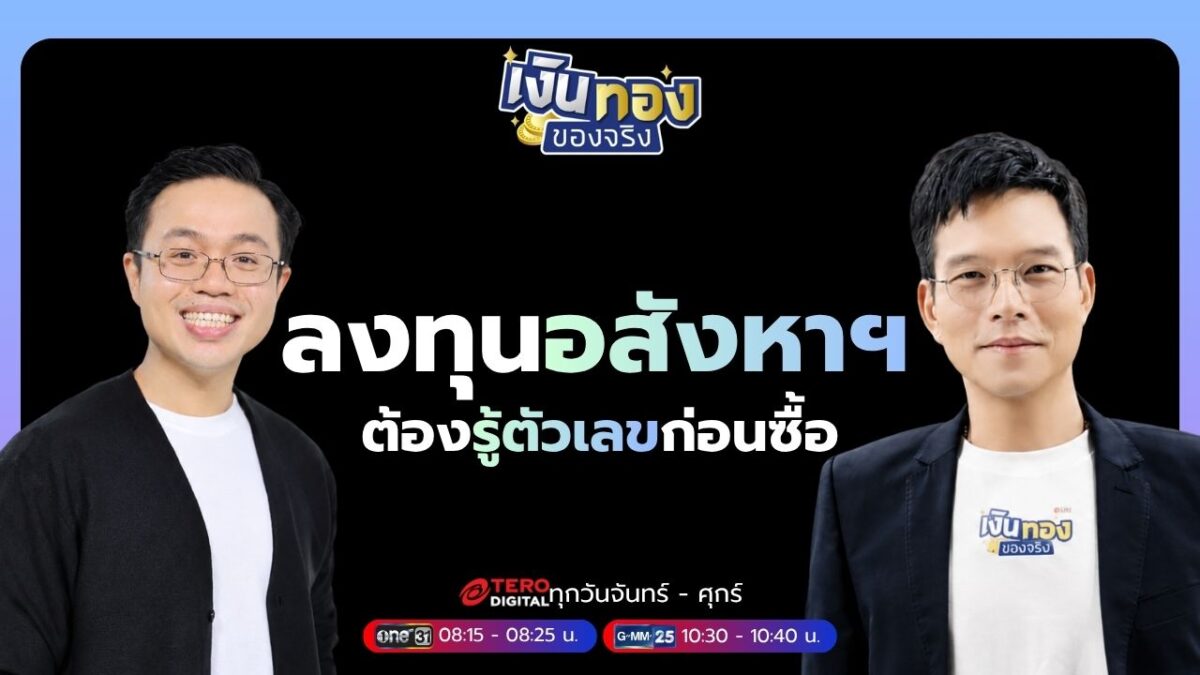
ปั้นพอร์ตอสังหาฯ: หลายคนเชื่อว่าการลงทุนในอสังหาริมทรัพย์คือเส้นทางสู่ความมั่งคั่งแบบสบาย ๆ ปล่อยเช่าแล้วนั่งรอเก็บเงินทุกเดือน แต่ความจริงแล้วธุรกิจนี้ไม่ได้ง่ายอย่างที่คำโฆษณาชวนเชื่อบอกไว้ การจะประสบความสำเร็จได้ต้องอาศัยความรู้ความเข้าใจ การคำนวณตัวเลขอย่างรอบคอบ และวินัยทางการเงินที่ชัดเจน บทเรียนจากผู้เชี่ยวชาญด้านอสังหาริมทรัพย์ได้สรุปหลักการสำคัญที่นักลงทุนมือใหม่ควรรู้ไว้ดังนี้
แยกมุมมองให้ชัดเจนตั้งแต่ต้น
สิ่งแรกที่ต้องทำความเข้าใจคือ การซื้ออสังหาริมทรัพย์เพื่ออยู่อาศัยเองกับการซื้อเพื่อการลงทุนนั้นใช้หลักคิดที่ต่างกันโดยสิ้นเชิง นักลงทุนในตลาดนี้แบ่งออกเป็นสองกลุ่มหลัก กลุ่มแรกคือนักเก็งกำไรส่วนต่างราคา ที่เน้นซื้อถูกขายแพง เช่น ขายใบจองคอนโดมิเนียมหรือซื้อทรัพย์เก่ามารีโนเวทแล้วขายต่อ ซึ่งปัจจุบันทำได้ยากขึ้นมากเนื่องจากสภาพตลาดเปลี่ยนไป ส่วนกลุ่มที่สองคือนักลงทุนเพื่อกระแสเงินสด ที่เน้นปล่อยเช่าเพื่อสร้างรายได้สม่ำเสมอในระยะยาว ซึ่งต้องใช้วิธีวิเคราะห์คนละแบบกับกลุ่มแรกโดยสิ้นเชิง
กฎเหล็ก 7% ตัวเลขที่ห้ามมองข้าม
สำหรับผู้ที่เลือกลงทุนสายปล่อยเช่า หัวใจสำคัญที่สุดคือการรู้จักคำนวณอัตราผลตอบแทนจากการลงทุน หรือ Yield ให้เป็น การตัดสินใจซื้อทรัพย์สินต้องอิงจากตัวเลขทางการเงินล้วน ๆ ห้ามปล่อยให้อารมณ์หรือความชอบส่วนตัวเข้ามามีอิทธิพล แม้จะเดินผ่านแล้วรู้สึกถูกใจห้องสวยแค่ไหนก็ตาม
หลักเกณฑ์ที่ใช้เป็นมาตรฐานคือผลตอบแทนจากการปล่อยเช่าไม่ควรต่ำกว่า 7% ต่อปี พูดง่าย ๆ คือ เงินลงทุนทุก 100 บาทต้องสร้างผลตอบแทนกลับมาราว 7 บาทต่อปี หากคำนวณแล้วได้ตัวเลขต่ำกว่านี้ ควรพิจารณาย้ายเงินไปลงทุนในสินทรัพย์อื่นที่ให้ผลตอบแทนคุ้มค่ากว่า เช่น หุ้นปันผล สลากออมทรัพย์ หรือพันธบัตรรัฐบาล แม้ตลาดปัจจุบันจะมีซัพพลายใหม่เข้ามาเพิ่มขึ้นจนทำให้การปล่อยเช่ายากขึ้นกว่าเดิม แต่หากเลือกทำเลที่มีศักยภาพจริง ก็ยังสามารถสร้างผลตอบแทนตามเป้าหมายได้อยู่
ใช้เลเวอเรจอย่างชาญฉลาด พร้อมสูตรเด็ดที่ต้องจำ
จุดแข็งของการลงทุนอสังหาริมทรัพย์คือการใช้พลังงัดทางการเงินผ่านสินเชื่อธนาคาร สำหรับผู้ที่มีเงินสดในมือ เช่น 1 ล้านบาท คำแนะนำคือให้เก็บเงินก้อนนี้ไว้เป็นเงินสำรองสำหรับค่าซ่อมแซมและค่าใช้จ่ายฉุกเฉิน แล้วใช้เครดิตจากรายได้ประจำ เช่น เงินเดือน 30,000 บาท เป็นตัวช่วยในการกู้ซื้ออสังหาริมทรัพย์มูลค่า 3-4 ล้านบาทแทน
หลักการคัดเลือกทรัพย์ที่สำคัญคือ เมื่อนำค่าเช่าที่ได้รับมาหักลบกับยอดผ่อนชำระธนาคารแล้ว ผลลัพธ์ต้องเป็นบวกทุกเดือน ยกตัวอย่างเช่น คอนโดมิเนียมย่านอโศกราคา 3 ล้านบาท ผ่อนธนาคารเดือนละ 20,000 บาท หากปล่อยเช่าได้เดือนละ 25,000 บาท ก็จะมีกระแสเงินสดส่วนเกินเข้ากระเป๋าเดือนละ 5,000 บาท และหากขยายพอร์ตในลักษณะนี้ได้ถึง 5 หลัง ก็จะสร้างรายได้เสริมจากค่าเช่าได้มากถึงเดือนละ 20,000-30,000 บาทเลยทีเดียว
คนรุ่นใหม่กับอสังหาริมทรัพย์ อย่าให้ “เสือนอนกิน” กลายเป็น “เสือนอนตาย”
แม้หลักการข้างต้นจะฟังดูไม่ซับซ้อน แต่การลงมือทำจริงต้องอาศัยพลังงานและความพยายามอย่างมาก ทั้งการวิเคราะห์ข้อมูลเชิงลึกและการลงพื้นที่สำรวจจริงด้วยตัวเอง หากลงทุนแบบมั่ว ๆ โดยไม่คำนวณตัวเลขให้รอบคอบ ความตั้งใจที่จะเป็น “เสือนอนกิน” อาจกลายเป็น “เสือนอนตาย” ที่ต้องแบกภาระผ่อนธนาคารทั้งที่ไม่มีผู้เช่าได้ในที่สุด
ถึงกระนั้น สำหรับคนรุ่นใหม่ อสังหาริมทรัพย์ก็ไม่ใช่สินทรัพย์ที่ล้าสมัยหรือน่าเบื่อแต่อย่างใด ตราบใดที่มีการวางแผนและใช้กลยุทธ์ที่ถูกต้อง ที่อยู่อาศัยซึ่งเป็นหนึ่งในปัจจัยสี่ของมนุษย์ก็ยังคงเป็นเครื่องมือทางการเงินที่ทรงพลัง สามารถใช้สร้างรากฐานความมั่นคงในระยะยาวได้อย่างแท้จริง หากผู้ลงทุนพร้อมทำการบ้านและยึดตัวเลขเป็นหลักในการตัดสินใจทุกครั้ง
พบกับ “ทิน โชคกมลกิจ” ได้ใน “เงินทองของจริง”
ออกอากาศทาง ช่อง one31 ทุกวันจันทร์ – ศุกร์ เวลา 08.15 – 08.25 น.
รับชมรีรันได้ทางช่อง GMM25 เวลา 10.30 – 10.40 น. และช่องทางออนไลน์ TERO Digital