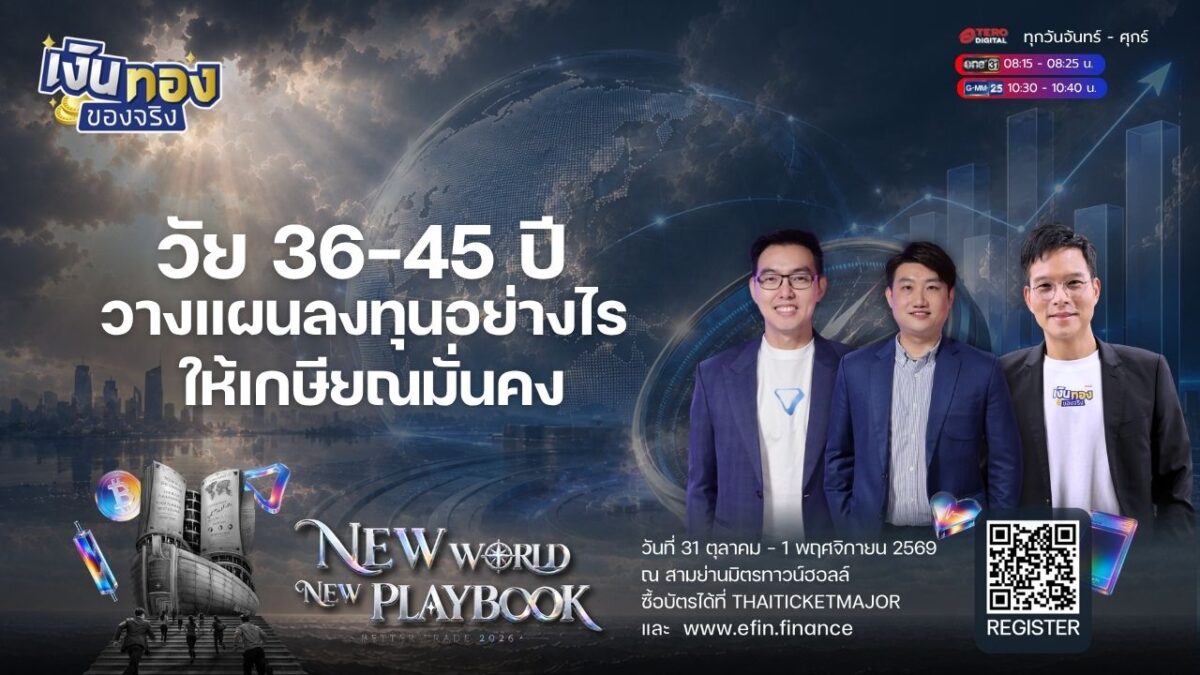
วัย 36-45 ปี: ช่วงอายุ 36-45 ปี นับเป็นวัยทำงานระดับกลางที่หน้าที่การงานและรายได้เริ่มมั่นคงมากขึ้น แต่ในขณะเดียวกันก็เป็นช่วงหัวเลี้ยวหัวต่อที่หลายคนเริ่มตระหนักว่า ถึงเวลาต้องวางแผนชีวิตหลังเกษียณอย่างจริงจังเสียที ตัวอย่างที่เห็นได้ชัดคือกรณีของคุณอัคพล จันทร์เบโรจ วัยทำงานในช่วงอายุนี้ ที่ต้องการบริหารเงินให้ไปถึงเป้าหมายเกษียณอย่างมีคุณภาพ
ปัญหาที่พบบ่อยในคนวัยนี้คือ มักเลือกลงทุนในสินทรัพย์ที่คุ้นเคยและมีความเสี่ยงต่ำ เช่น ประกันชีวิตแบบออมทรัพย์หรือประกันบำนาญ เพราะได้สิทธิประโยชน์ทางภาษีควบคู่ไปด้วย แต่ในความเป็นจริงแล้ว การพึ่งพาประกันชีวิตเพียงอย่างเดียวอาจไม่เพียงพอที่จะทำให้เกษียณได้อย่างมีคุณภาพตามที่หวังไว้
สามหลักการวางแผนการเงิน ก่อนลงมือลงทุน
คุณวชิรเมษฐ์ ธเนศสถิตพงศ์ จาก Efin ได้ให้แนวทางสำคัญสามข้อสำหรับการวางแผนการเงิน ได้แก่ การเข้าใจตัวเอง การศึกษาความเปลี่ยนแปลงของสภาพแวดล้อมทางเศรษฐกิจ และการบริหารความไม่แน่นอนที่อาจเกิดขึ้น โดยขั้นแรกที่สำคัญที่สุดคือ “การเข้าใจตัวเอง” นั่นคือการประเมินระดับความเสี่ยงที่ตนเองยอมรับได้
หลักคิดของคุณอัคพลที่ว่า จะไม่ลงทุนในสินทรัพย์ใดก็ตามที่ตนเองยังไม่มีความรู้เพียงพอ ถือเป็นทัศนคติที่ถูกต้องและปลอดภัยอย่างยิ่ง เพราะเกราะป้องกันความเสี่ยงที่ดีที่สุดในการลงทุนคือ ข้อมูลและความรู้ที่มีก่อนตัดสินใจ ไม่ใช่การเดิมพันแบบไม่รู้ที่มาที่ไป
จุดอ่อนของประกันชีวิตสำหรับเป้าหมายเกษียณ
แม้ประกันชีวิตจะมีข้อดีในเรื่องการลดหย่อนภาษีและช่วยปกป้องความเสี่ยงในกรณีฉุกเฉิน แต่หากมองในมุมของการสร้างความมั่งคั่งเพื่อการเกษียณ ประกันชีวิตกลับมีจุดอ่อนสำคัญคือให้ผลตอบแทนค่อนข้างต่ำ อยู่ที่ประมาณ 1-3% ต่อปีเท่านั้น เนื่องจากผลิตภัณฑ์ประกันถูกออกแบบมาเพื่อปิดความเสี่ยงเชิงลึก ไม่ใช่เพื่อเพิ่มมูลค่าเงินทุนในระยะยาว
ดังนั้น การพึ่งพาประกันชีวิตเพียงอย่างเดียวจึงไม่เพียงพอสำหรับคนส่วนใหญ่ที่ต้องการเกษียณอย่างมีคุณภาพ เว้นแต่จะมีรายได้สูงมากเป็นพิเศษ การขยับไปลงทุนในสินทรัพย์ที่มีความเสี่ยงเพิ่มขึ้นอีกระดับหนึ่ง เพื่อสร้างผลตอบแทนที่สูงกว่า จึงเป็นเรื่องจำเป็นที่ผู้ลงทุนวัยนี้ควรศึกษาอย่างจริงจัง
ทางเลือกกองทุน RMF ความเสี่ยงต่ำถึงปานกลาง
สำหรับผู้ที่ยังไม่พร้อมรับความเสี่ยงสูง คุณวชิรเมธแนะนำให้พิจารณากองทุนรวมเพื่อการเลี้ยงชีพ (RMF) สองประเภท ซึ่งนอกจากจะช่วยกระจายความเสี่ยงแล้ว ยังใช้สิทธิลดหย่อนภาษีส่วนที่เหลืออยู่ได้อีกด้วย เปรียบเสมือนได้ส่วนลดราคาซื้อสินทรัพย์ตามฐานภาษีของแต่ละคน
กองทุนทองคำ RMF (Gold RMF) ทองคำถือเป็นสินทรัพย์ปลอดภัย (Safe Haven) ที่เข้าใจง่ายและช่วยกระจายความเสี่ยงของพอร์ตได้ดี การซื้อผ่านกองทุน RMF จะได้รับส่วนลดจากราคาตลาดตามอัตราภาษีของผู้ลงทุน เช่น หากอยู่ในฐานภาษี 20% ก็เท่ากับได้ส่วนลดราว 20% ปัจจุบันราคาทองคำกำลังปรับตัวขึ้นทำจุดสูงสุดใหม่ ท่ามกลางสถานการณ์ที่ค่าเงินดอลลาร์สหรัฐฯ อ่อนแอและผันผวน
กองทุนตราสารหนี้ RMF (Debt RMF) หลายคนอาจมองว่าตราสารหนี้ให้ผลตอบแทนน้อย แต่ความจริงแล้วหากเข้าใจทิศทางการเปลี่ยนแปลงของอัตราดอกเบี้ย ก็สามารถทำกำไรจากส่วนต่างราคาได้สูงถึงกว่า 10% ต่อปี ขณะเดียวกันก็ยังมีความปลอดภัยสูง เพราะหากถือครองจนครบกำหนดอายุตราสาร ก็จะไม่ขาดทุนเงินต้น
ความรู้คือเกราะป้องกันที่ดีที่สุด
การปรับพอร์ตลงทุนให้มีความเสี่ยงเพิ่มขึ้นอีกเล็กน้อย แม้อาจเผชิญความผันผวนบ้าง เช่น ความเสี่ยงที่ราคาทองคำจะปรับตัวลงหลังซื้อ แต่สิ่งเหล่านี้สามารถป้องกันและบริหารจัดการได้ด้วยการศึกษาข้อมูลให้รอบด้านก่อนตัดสินใจลงทุนทุกครั้ง
สำหรับผู้ลงทุนวัย 36-45 ปี การสร้างนิสัยศึกษาข้อมูลอย่างสม่ำเสมอจึงเป็นกุญแจสำคัญ โดยสามารถใช้แพลตฟอร์มอย่าง Efin เป็นเครื่องมือช่วยเข้าถึงข้อมูลและวิเคราะห์สินทรัพย์ต่าง ๆ ได้อย่างมีประสิทธิภาพ เพื่อเพิ่มโอกาสความสำเร็จในการวางแผนเกษียณอย่างมั่นคงและมีคุณภาพในอนาคต
พบกับ “ทิน โชคกมลกิจ” ได้ใน “เงินทองของจริง”
ออกอากาศทาง ช่อง one31 ทุกวันจันทร์ – ศุกร์ เวลา 08.15 – 08.25 น.
รับชมรีรันได้ทางช่อง GMM25 เวลา 10.30 – 10.40 น. และช่องทางออนไลน์ TERO Digital